Assurance coach sportif : ce qui est obligatoire et ce qui te protège
1 septembre 2026
C’est la ligne qu’on repousse. Le diplôme demande des mois, la carte professionnelle une démarche administrative, le statut une décision. L’assurance, elle, ressemble à une formalité de plus qu’on réglera « avant le premier vrai client ».
Sauf que le premier vrai client arrive souvent avant.
Et contrairement aux autres étapes, celle-ci n’est pas seulement une obligation : c’est la seule chose qui se dresse entre un accident et ton patrimoine personnel.
Ce n’est pas facultatif
Le Code du sport impose une assurance de responsabilité civile professionnelle à toute personne qui enseigne, anime ou encadre une activité physique ou sportive contre rémunération.
Ce n’est donc pas une recommandation de prudence. C’est une obligation légale, au même rang que la déclaration d’éducateur sportif.
La logique est la même que pour la carte professionnelle : un coach travaille sur des corps, parfois fragiles, souvent porteurs d’antécédents que le client ne mentionne pas spontanément. Le risque existe, il doit être couvert.
Ce que la responsabilité civile professionnelle couvre réellement
Elle couvre les dommages que tu causes à autrui dans l’exercice de ton activité.
Quatre situations reviennent constamment :
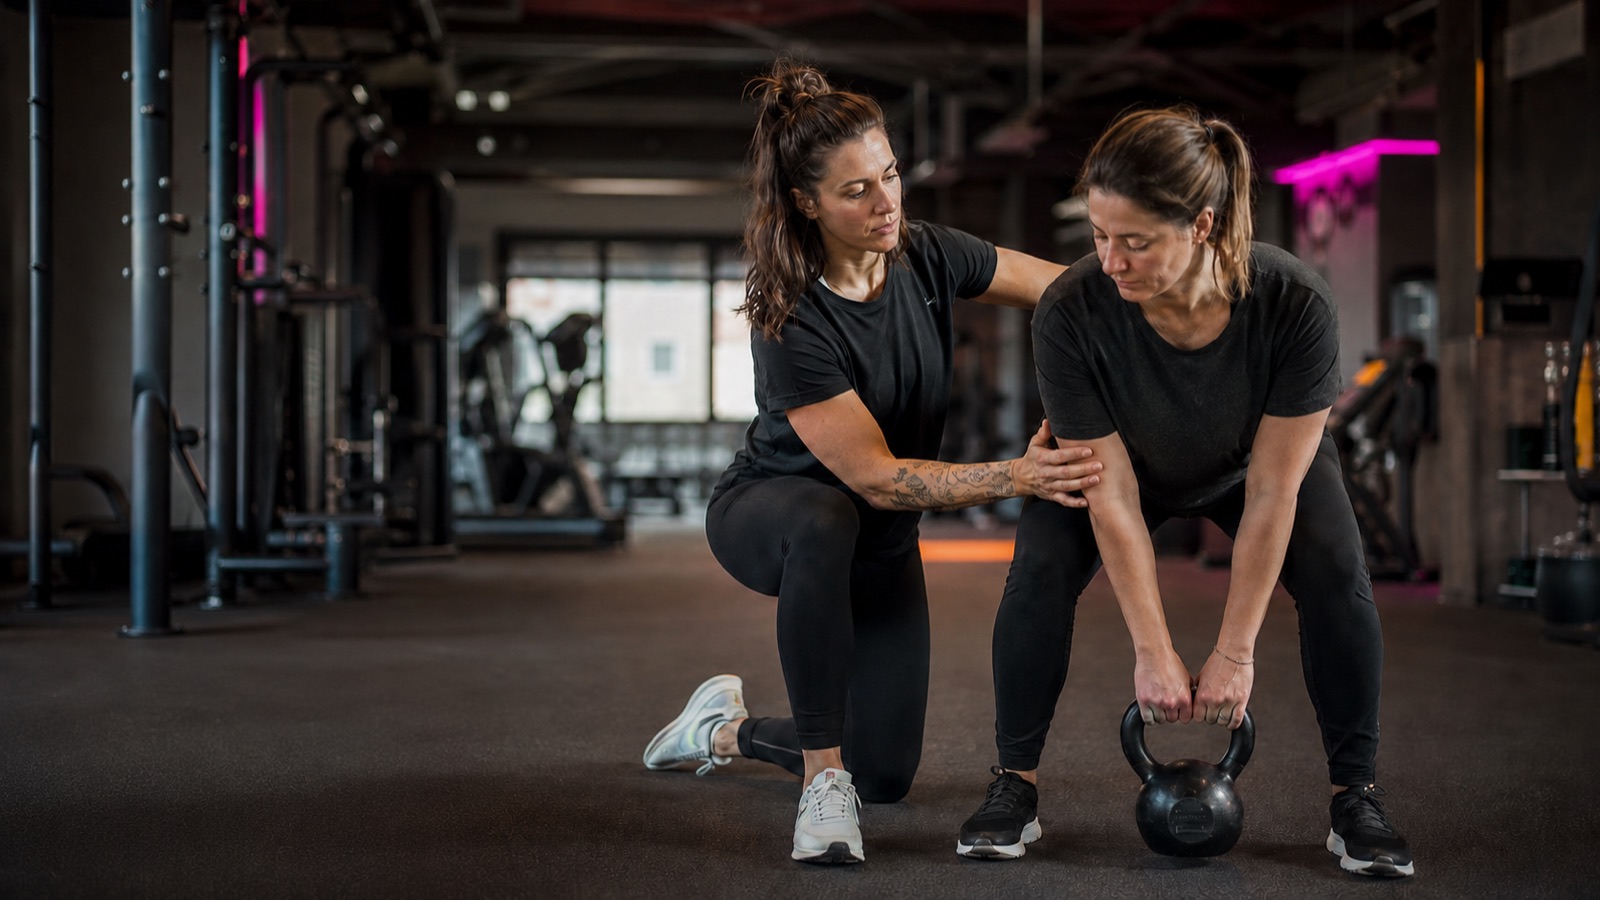
Un client se blesse pendant une séance. Une charge mal placée, un mouvement mal supervisé, une chute. C’est le cas le plus fréquent.
Une pathologie existante s’aggrave. Un client ne t’a pas parlé de sa hernie discale, ou l’a mentionnée en passant, et un exercice l’aggrave. La question de savoir si tu aurais dû adapter se posera, et c’est exactement ce que l’assurance est là pour traiter.
Un matériel cède. Un élastique qui casse, une sangle mal fixée, un banc instable.
Un dommage matériel chez le client. Un haltère qui tombe sur un parquet, un mur marqué. Anodin, mais fréquent en coaching à domicile.
Ce qu’elle ne couvre pas
Elle ne couvre pas tes propres blessures.
Un coach indépendant qui se blesse en démontrant un mouvement s’arrête de travailler, et son chiffre d’affaires s’arrête avec lui. La micro-entreprise n’offre aucune indemnisation significative dans ce cas.
C’est l’objet d’une garantie distincte, souvent appelée accidents corporels ou prévoyance. Elle n’est pas obligatoire, mais elle répond à un risque bien réel pour quelqu’un dont le revenu dépend entièrement de sa capacité physique.
Le Code du sport prévoit d’ailleurs une obligation d’information : l’encadrant doit informer les pratiquants de l’intérêt de souscrire une assurance individuelle accident couvrant leurs propres dommages corporels. Ce point est régulièrement oublié, alors qu’il est simple à respecter : une mention claire dans tes conditions ou lors du premier échange.
Les trois clauses à vérifier avant de signer
Un contrat standard ne colle pas forcément à la réalité d’un coach indépendant. Trois points méritent une lecture attentive.
Les lieux d’intervention. Beaucoup de contrats sont rédigés pour une activité en salle. Si tu interviens au domicile de tes clients, en extérieur, dans un parc ou une copropriété, chacun de ces contextes doit apparaître explicitement.
Les formats. La séance en visio est devenue courante, et tous les contrats ne la mentionnent pas. Un client qui se blesse seul chez lui pendant une séance à distance pose une question juridique différente, mais elle doit être couverte.
Les disciplines. Ton contrat couvre ce que tu as déclaré. Ajouter le renforcement avec charges lourdes, la boxe ou l’accompagnement de publics fragiles peut sortir du périmètre initial. Préviens ton assureur quand ton activité évolue.
Le lien avec la carte professionnelle
C’est le point que trop de coachs découvrent au pire moment.
Ton assureur te demandera ton numéro de carte professionnelle, parce que le contrat repose sur le fait que tu exerces régulièrement.
Un accident survient. Un client se blesse. L’assureur examine le dossier et constate que la déclaration d’éducateur sportif n’a jamais été faite, ou que la carte a expiré depuis huit mois. La garantie peut être refusée.
À ce moment-là, tu réponds personnellement, et le statut de micro-entrepreneur ne t’en protège pas. C’est pour cette raison que nous insistons sur l’obtention de la carte professionnelle avant même le premier client : elle ne sert pas qu’à être en règle, elle conditionne ta couverture.
Combien ça coûte, et comment choisir
Compte quelques centaines d’euros par an pour une responsabilité civile professionnelle adaptée à une activité individuelle. Le tarif dépend du chiffre d’affaires déclaré, des disciplines encadrées et des lieux d’intervention.
Trois voies possibles : un assureur généraliste, un courtier spécialisé dans les métiers du sport, ou une fédération professionnelle qui négocie un contrat collectif pour ses adhérents. Cette dernière option est souvent la moins chère, mais vérifie que le périmètre correspond à ton activité réelle plutôt qu’à un profil moyen.
Un dernier conseil : demande l’attestation d’assurance dès la souscription et garde-la accessible. Une salle qui t’accueille, une entreprise cliente ou une plateforme te la réclameront, et elle prouve immédiatement que ton dossier est en ordre.
En pratique
L’ordre logique du lancement est celui-ci : diplôme, carte professionnelle, statut juridique, assurance, puis clients. Le tout est repris dans notre guide sur les diplômes et le statut du coach sportif.
L’assurance arrive en quatrième position, mais elle est la seule étape dont l’oubli peut coûter davantage que tout ce que l’activité rapportera.
Une fois ces quatre points réglés, tu peux créer ton profil coach sur FireFits en toute sérénité.
Les obligations d’assurance et leur périmètre relèvent du Code du sport et des conditions particulières de chaque contrat. Fais valider ta situation par ton assureur avant ta première séance.
Questions fréquentes
L'assurance est-elle obligatoire pour un coach sportif ?
Oui. Le Code du sport impose une assurance de responsabilité civile professionnelle à toute personne qui enseigne, anime ou encadre une activité physique ou sportive contre rémunération. Ce n'est pas une précaution recommandée, c'est une obligation légale, au même titre que la déclaration d'éducateur sportif.
Que couvre la responsabilité civile professionnelle d'un coach ?
Les dommages causés à autrui dans le cadre de l'activité : un client qui se blesse pendant une séance, une pathologie aggravée par un exercice mal adapté, un matériel qui cède, un dégât matériel chez un client. Elle ne couvre pas tes propres blessures : pour cela il faut une garantie accidents corporels distincte.
Combien coûte une assurance pour un coach sportif indépendant ?
Comptez généralement quelques centaines d'euros par an pour une responsabilité civile professionnelle adaptée à une activité individuelle. Le tarif varie selon le chiffre d'affaires déclaré, les disciplines encadrées et les lieux d'intervention. Les activités à risque élevé et l'encadrement de publics fragiles font monter la prime.
L'assurance couvre-t-elle les séances à domicile et en ligne ?
Seulement si le contrat le prévoit, et c'est le point à vérifier avant de signer. Beaucoup de contrats standards sont pensés pour une activité en salle. Un coach qui se déplace chez ses clients, qui intervient en extérieur ou qui donne des séances en visio doit s'assurer que chacun de ces contextes figure explicitement dans les garanties.
Que se passe-t-il si on exerce sans carte professionnelle ?
Au-delà des sanctions pénales prévues par le Code du sport, l'assureur peut refuser sa garantie en cas de sinistre : le contrat suppose un exercice régulier. Un accident survient, le dossier est examiné, l'absence de déclaration apparaît, et tu réponds personnellement des dommages. C'est le risque le plus concret et le plus coûteux.